
Rumah, Kendaraan, atau Investasi? Tantangan Finansial Anak Muda di 2026
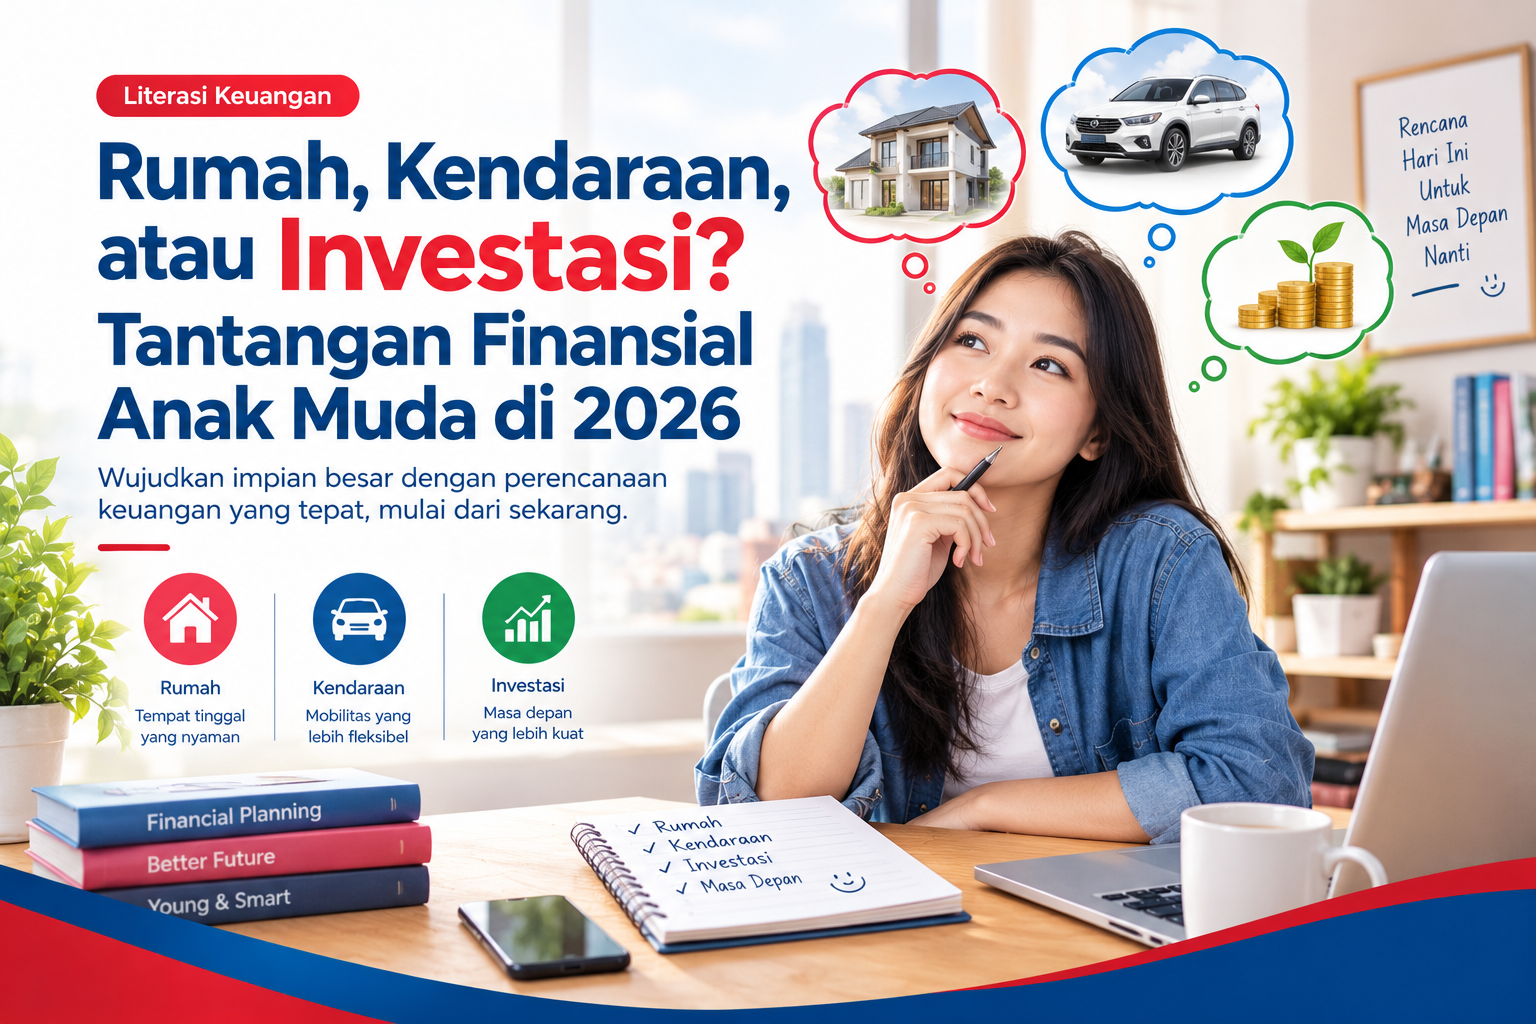
Punya rumah sendiri, kendaraan pribadi, atau tabungan investasi untuk masa depan? Buat banyak anak muda, tiga hal ini jadi impian yang ingin dicapai. Namun, di tengah harga kebutuhan yang terus menjadi pertimbangan, biaya hidup, dan gaya hidup yang makin beragam, mengatur keuangan bukan perkara mudah.
Apalagi bagi Gen Z yang baru mulai bekerja atau sedang membangun karier. Di satu sisi, ingin menikmati hasil kerja sendiri. Di sisi lain, ada keinginan untuk punya tabungan, membeli aset, dan mempersiapkan masa depan.
Lalu, sebenarnya mana yang harus didahulukan: rumah, kendaraan, atau investasi?
Jawabannya tidak sama untuk semua orang. Yang paling penting adalah memahami kondisi keuangan sendiri dan menentukan prioritas sesuai kebutuhan.
1. Punya Rumah Sendiri, Harus Mulai dari Mana?
Memiliki rumah menjadi salah satu target finansial yang cukup besar. Namun, harga rumah, uang muka, biaya administrasi, dan cicilan jangka panjang perlu dipertimbangkan dengan matang.
Bagi anak muda yang baru mulai bekerja, membeli rumah tidak harus menjadi target yang langsung dicapai sekarang. Langkah awalnya bisa dimulai dengan menyiapkan dana untuk uang muka atau down payment (DP).
Beberapa hal yang bisa dilakukan antara lain:
Menentukan kisaran harga rumah yang sesuai dengan kemampuan.
Menyisihkan uang secara rutin untuk dana DP.
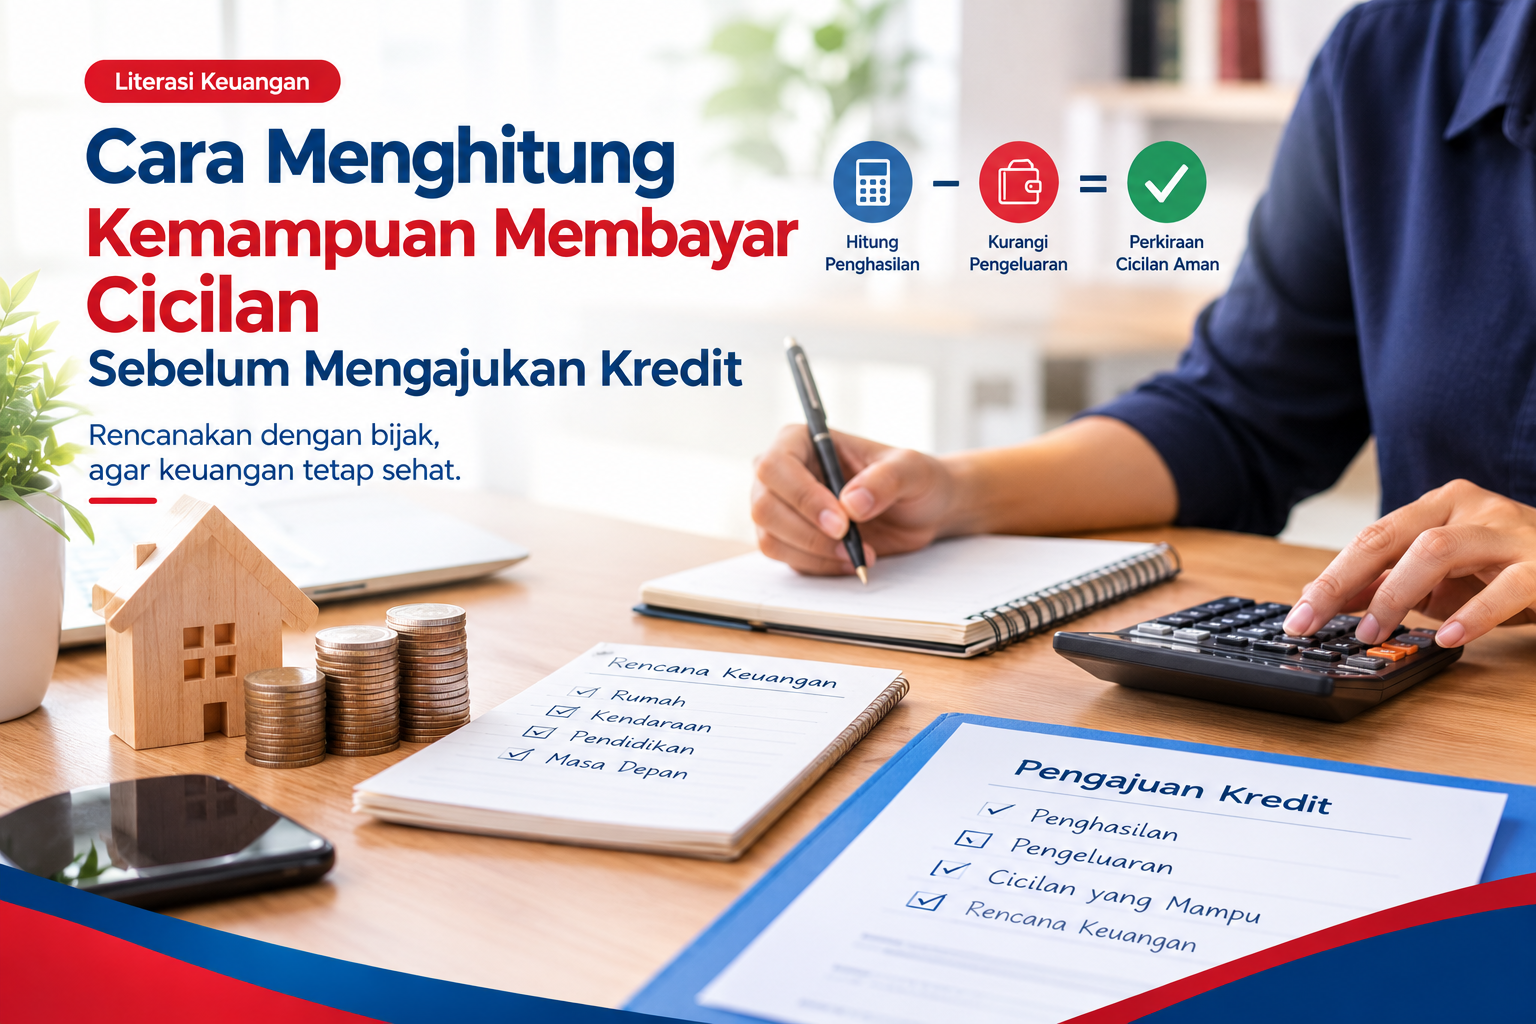
Menghitung kemampuan membayar cicilan sebelum mengajukan KPR.
Tetap menyediakan dana darurat agar tabungan rumah tidak menghabiskan seluruh simpanan.
Ingat, punya rumah bukan soal siapa yang paling cepat, tetapi siapa yang paling siap secara finansial.
2. Kendaraan Pribadi: Kebutuhan atau Sekadar Keinginan?
Motor atau mobil bisa membantu aktivitas sehari-hari, terutama jika digunakan untuk bekerja, kuliah, atau menjalankan usaha.
Namun, sebelum membeli kendaraan, coba tanyakan pada diri sendiri: apakah kendaraan tersebut benar-benar dibutuhkan atau hanya karena ingin mengikuti tren?
Selain harga pembelian, ada biaya lain yang perlu diperhitungkan, seperti bahan bakar, servis, pajak kendaraan, parkir, asuransi jika ada, dan cicilan apabila membeli secara kredit.
Jika kendaraan memang dibutuhkan untuk menunjang aktivitas atau menghasilkan pendapatan, pembelian bisa menjadi bagian dari perencanaan keuangan. Namun, pastikan total biayanya tidak membuat keuangan bulanan menjadi sesak.
Jangan sampai terlihat mampu membeli kendaraan, tetapi kesulitan memenuhi kebutuhan sehari-hari karena terlalu banyak cicilan.
3. Mulai Investasi Sejak Muda, Perlu Modal Besar?
Investasi sering dianggap hanya cocok untuk orang yang sudah memiliki banyak uang. Padahal, anak muda bisa mulai belajar investasi dengan nominal yang disesuaikan dengan kemampuan dan produk yang tersedia.
Meski begitu, investasi bukan jalan pintas untuk cepat kaya. Setiap instrumen memiliki risiko yang perlu dipahami sebelum menempatkan uang.
Sebelum mulai berinvestasi, ada beberapa hal yang sebaiknya dipersiapkan:
Memiliki anggaran bulanan yang teratur.
Menyiapkan dana darurat.
Memahami tujuan dan jangka waktu investasi.
Mempelajari risiko serta biaya produk yang dipilih.
Memastikan produk dan penyedia jasa keuangan memiliki izin sesuai ketentuan.
Jika masih belajar, tidak perlu terburu-buru mengejar keuntungan besar. Pahami cara kerja produk terlebih dahulu dan hindari tawaran investasi yang menjanjikan keuntungan tinggi tanpa risiko.
4. Tantangan Finansial Gen Z di Tahun 2026
Ada beberapa tantangan yang membuat anak muda perlu lebih cermat dalam mengelola uang.
Gaya hidup dan tekanan sosial
Melihat teman membeli gadget baru, liburan, atau memiliki kendaraan sendiri terkadang membuat kita ikut merasa harus memiliki hal yang sama. Padahal, kondisi keuangan setiap orang berbeda.
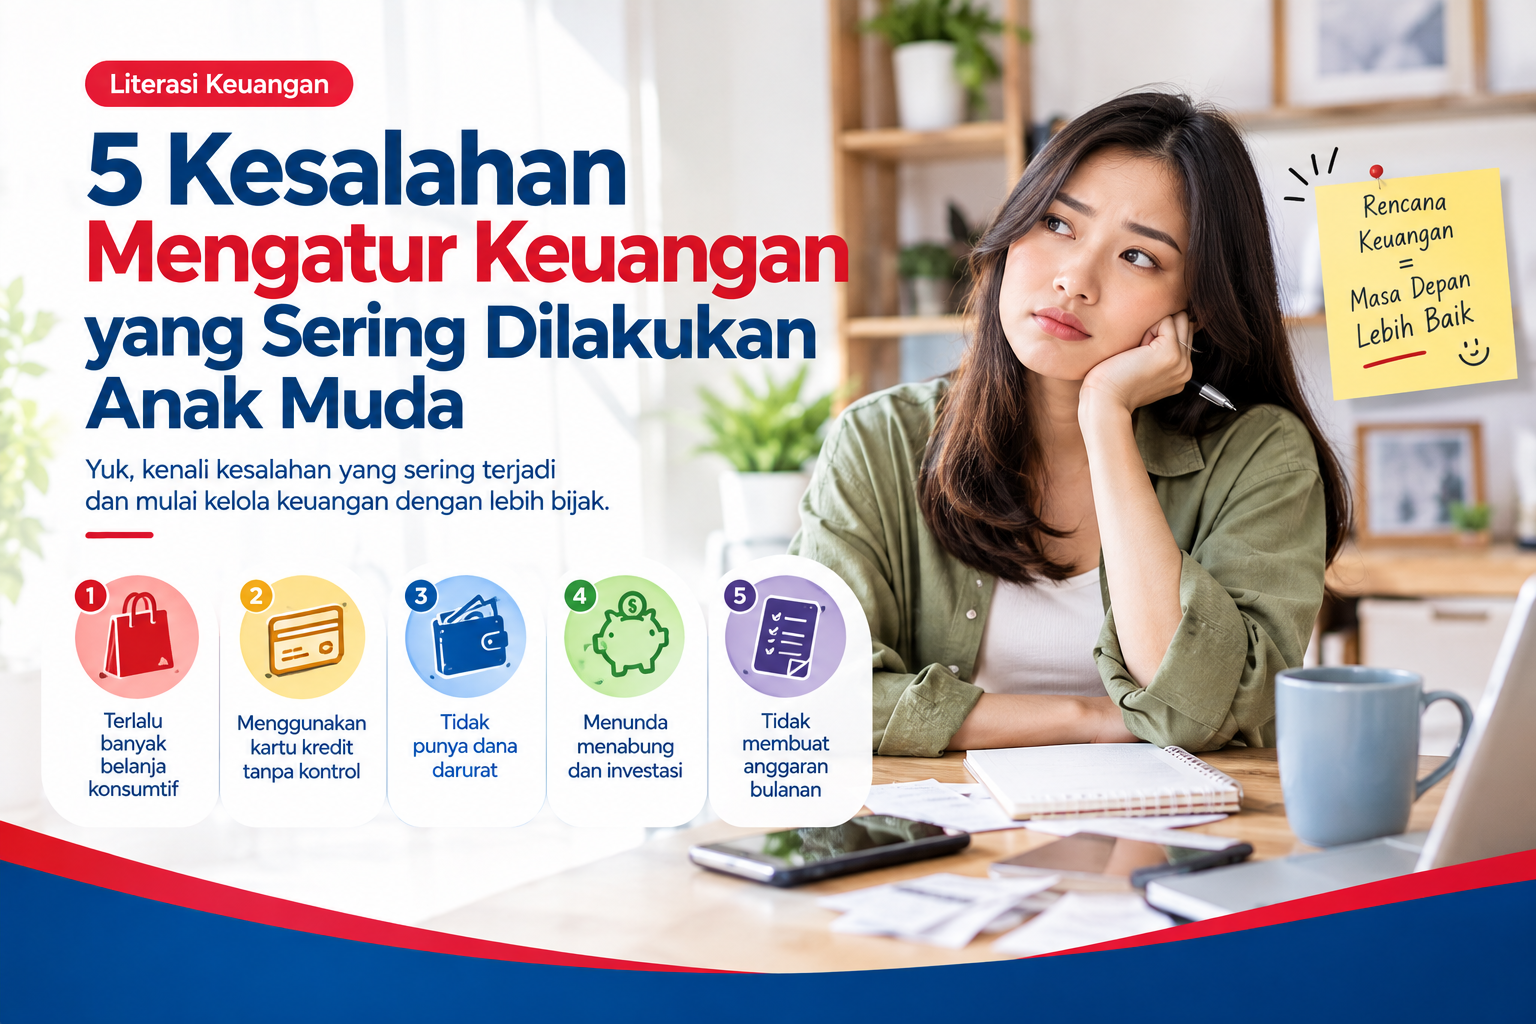
Pengeluaran kecil yang menumpuk
Kopi, pesan makanan online, langganan aplikasi, dan belanja impulsif mungkin terlihat sepele. Namun, jika dilakukan terlalu sering, pengeluaran tersebut bisa mengurangi uang yang seharusnya dapat ditabung.
Kemudahan menggunakan kredit
Paylater dan cicilan membuat barang terasa lebih mudah dibeli. Namun, setiap cicilan tetap menjadi kewajiban yang harus dibayar. Jika tidak dihitung dengan baik, penghasilan bisa habis untuk membayar utang.
Belum memiliki tujuan keuangan yang jelas
Tanpa target, menabung sering terasa tidak penting karena uang yang terkumpul akhirnya digunakan untuk kebutuhan lain. Tujuan seperti dana darurat, DP rumah, atau modal usaha dapat membantu membuat kebiasaan menabung lebih terarah.
5. Jadi, Mana yang Harus Didahulukan: Rumah, Kendaraan, atau Investasi?
Sebelum menentukan pilihan, lihat dulu kondisi keuangan dan kebutuhan saat ini. Berikut gambaran sederhana yang bisa menjadi panduan.
| Prioritas | Kapan sebaiknya dipertimbangkan? |
|---|---|
| Dana darurat | Ketika belum memiliki cadangan untuk kebutuhan mendesak |
| Kendaraan | Ketika benar-benar dibutuhkan untuk aktivitas atau menunjang pendapatan |
| Rumah | Ketika penghasilan, tabungan DP, dan kemampuan membayar cicilan sudah cukup |
| Investasi | Ketika kebutuhan pokok dan dana darurat mulai tertata serta tujuan investasi sudah jelas |
Urutan tersebut bukan aturan mutlak. Misalnya, seseorang yang membutuhkan motor untuk bekerja mungkin perlu memprioritaskan kendaraan. Sementara itu, orang yang masih tinggal bersama keluarga dan memiliki biaya hidup rendah mungkin bisa lebih fokus menyiapkan dana rumah atau mulai berinvestasi.
Yang penting, jangan memaksakan semua target sekaligus jika penghasilan belum mencukupi.
6. Tips Mengatur Keuangan agar Impian Tidak Sekadar Wacana
Kabar baiknya, mengatur keuangan tidak harus dimulai dengan gaji besar. Kamu bisa mulai dari kebiasaan sederhana berikut.
Buat anggaran bulanan
Catat penghasilan dan pengeluaran agar tahu ke mana uang pergi. Sisihkan dana untuk kebutuhan pokok, tabungan, cicilan, dan hiburan sesuai kemampuan.
Menabung di awal, bukan menunggu sisa
Begitu menerima gaji atau penghasilan, langsung sisihkan sebagian untuk tujuan keuangan. Jumlahnya bisa disesuaikan dengan kondisi masing-masing.
Pisahkan uang berdasarkan tujuan
Gunakan rekening atau pencatatan terpisah untuk kebutuhan sehari-hari, dana darurat, dan target seperti DP rumah. Cara ini membantu mengurangi risiko uang tabungan terpakai tanpa sadar.
Hindari membandingkan kondisi keuangan dengan orang lain
Setiap orang memiliki perjalanan, tanggungan, dan kemampuan finansial yang berbeda. Fokus pada perkembangan diri sendiri, bukan sekadar terlihat sukses di media sosial.
Evaluasi keuangan secara rutin
Luangkan waktu setiap bulan untuk mengecek tabungan, pengeluaran, dan cicilan. Jika kondisi berubah, sesuaikan kembali target agar tetap realistis.
Kesimpulan
Rumah, kendaraan, dan investasi sama-sama bisa menjadi bagian dari rencana masa depan. Namun, tidak semuanya harus dimiliki sekaligus atau dicapai dalam waktu yang bersamaan.
Bagi Gen Z, langkah paling penting di tahun 2026 adalah mulai memahami kondisi keuangan sendiri, membangun kebiasaan menabung, mengendalikan pengeluaran, dan mengambil keputusan berdasarkan kebutuhan.
Tidak masalah jika belum punya rumah, kendaraan, atau investasi besar di usia muda. Yang penting, kamu sedang membangun fondasi keuangan yang sehat untuk mencapainya.
Mulai dari langkah kecil hari ini, supaya impian besar di masa depan punya rencana yang jelas.
Artikel ini bersifat edukatif dan bukan merupakan rekomendasi produk keuangan tertentu.
 Hubungi Kami